

ปล่อยกู้เด็กนักศึกษาง่ายไปไหม? หน่วยงานกำกับฯ อยู่ไหน ทำไมปล่อยให้เด็กรายได้หลักพันสร้างหนี้ 11 บัญชีเกือบสองแสน
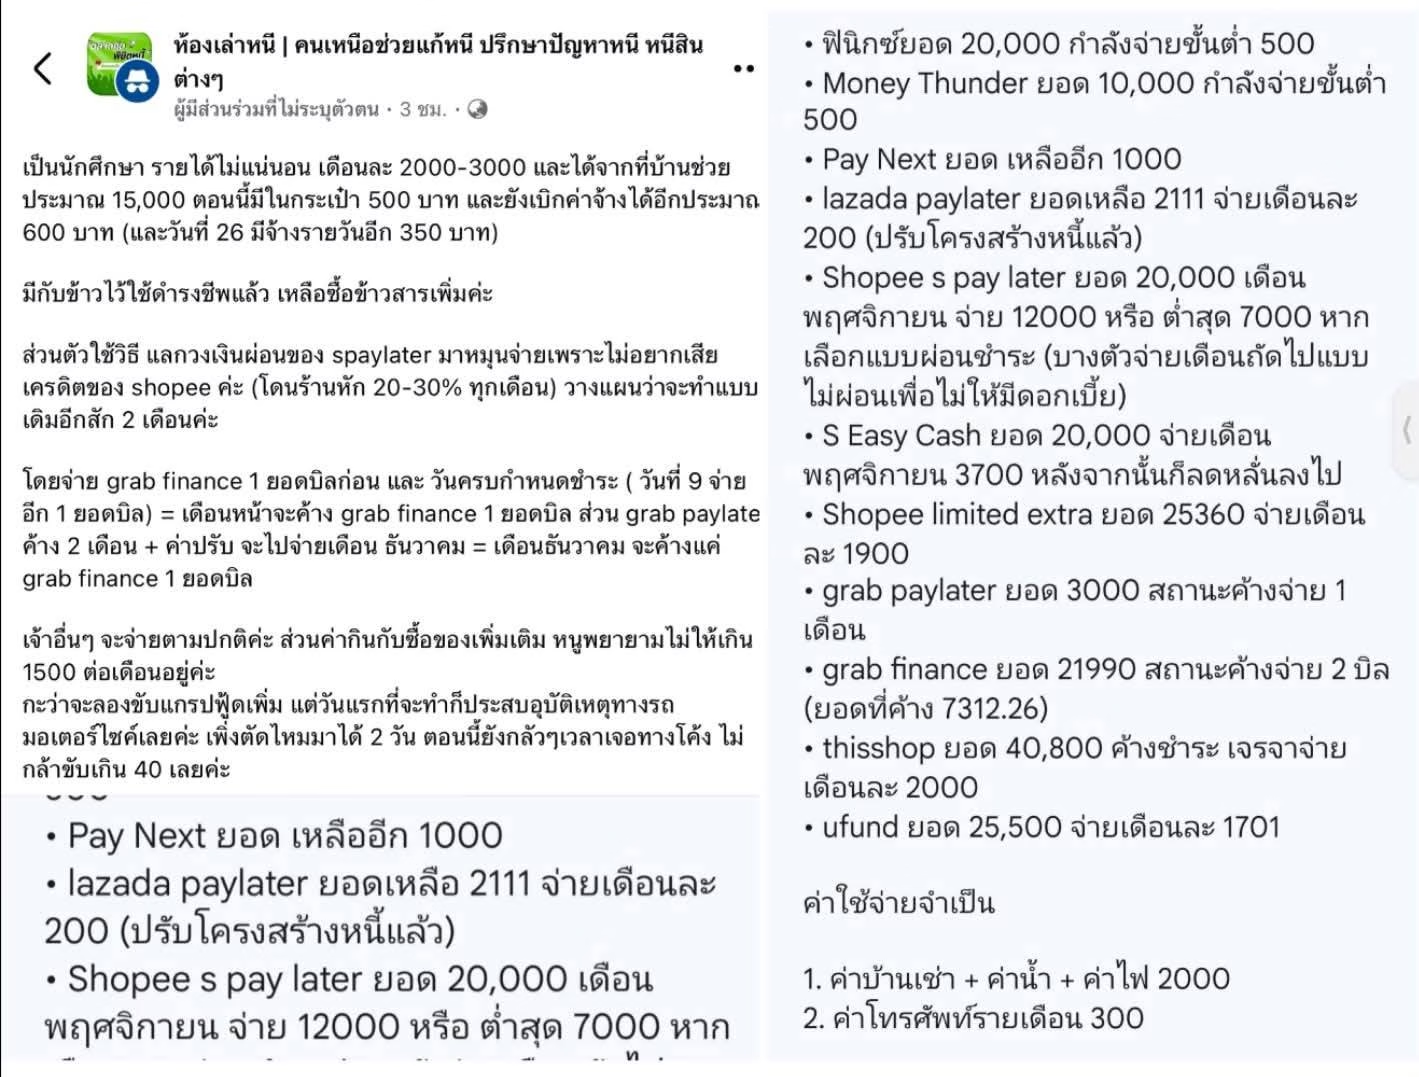
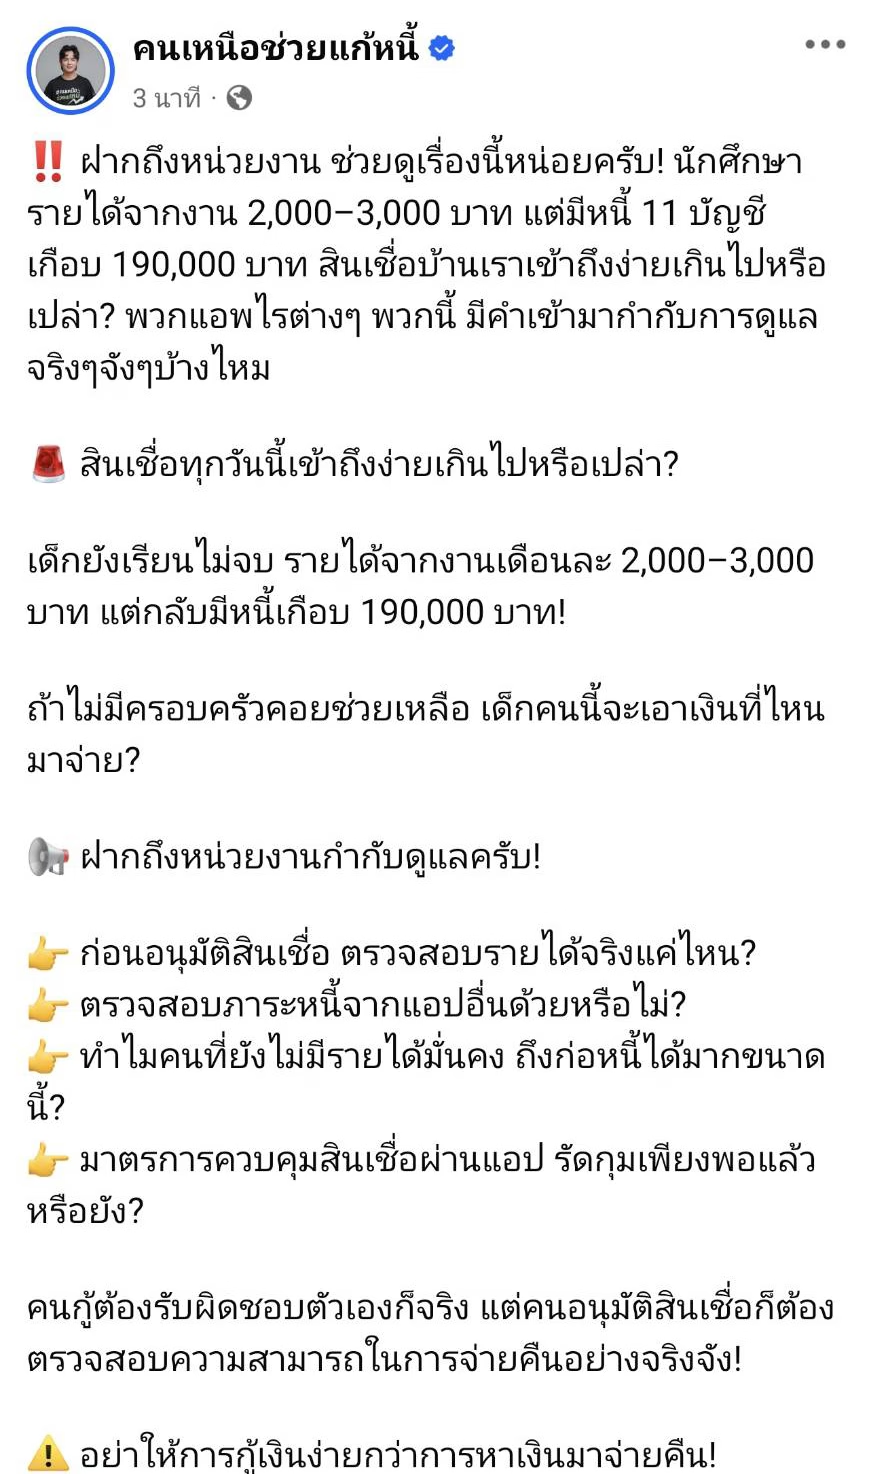
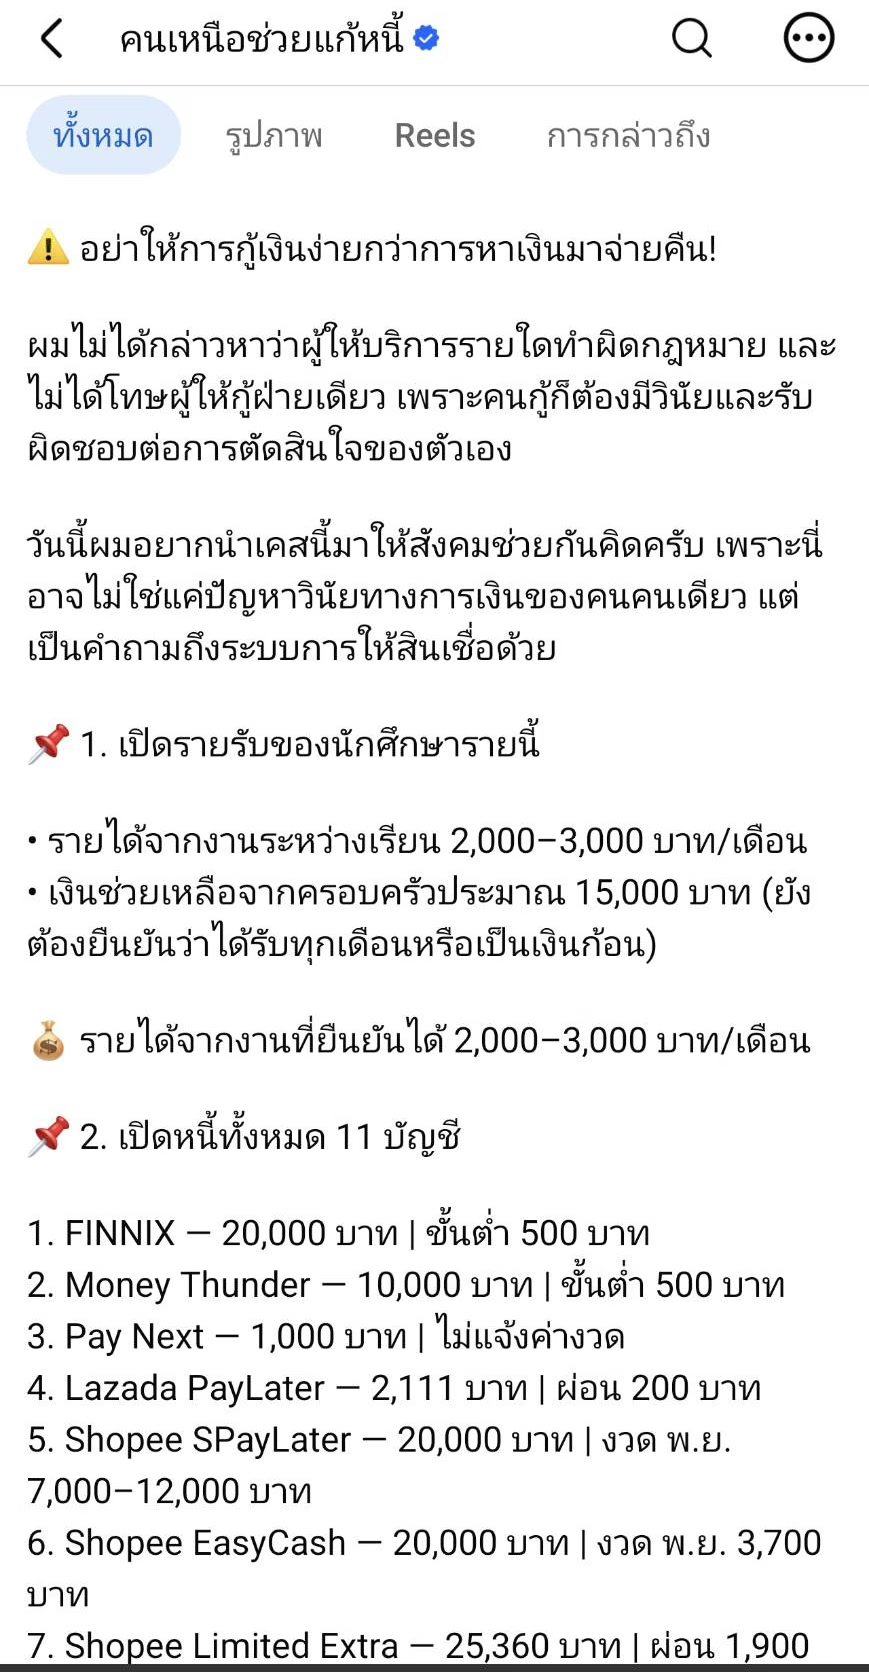
กลายเป็นประเด็นร้อนสะเทือนสังคมที่ต้องตั้งคำถามถึงระบบการให้สินเชื่อในยุคดิจิทัล เมื่อเพจ คนเหนือช่วยแก้หนี้ ได้พบเคสตัวอย่างของนักศึกษารายหนึ่งซึ่งยังเรียนไม่จบ มีรายได้จากการทำงานระหว่างเรียนเพียง 2,000 ถึง 3,000 บาทต่อเดือน แต่กลับสามารถอนุมัติวงเงินและสะสมภาระหนี้สินรวมกันสูงถึง 11 บัญชี ยอดหนี้พุ่งทะยานเกือบ 190,000 บาท จนกลายเป็นคำถามตัวโต ๆ ไปยังหน่วยงานผู้เกี่ยวข้องว่า มาตรการตรวจสอบความสามารถในการชำระหนี้และการคุมเข้มแอปพลิเคชันสินเชื่อทุกวันนี้หลุดรอดสายตาไปได้อย่างไร
จากกรณีดังกล่าว เปิดเผยให้เห็นโครงสร้างทางการเงินที่วิกฤตหนักของนักศึกษา โดยมีรายรับจากงานประจำระหว่างเรียนแค่ 2,000–3,000 บาท ขณะที่ค่าใช้จ่ายจำเป็นพื้นฐานทั้งค่าห้อง ค่าน้ำ ค่าไฟ และค่าอาหาร ตกอยู่ที่ราว 3,800 บาทต่อเดือน ซึ่งแค่นำมาหักลบกันก็ติดลบตั้งแต่ยังไม่เริ่มจ่ายหนี้ ยิ่งไปกว่านั้น เมื่อรวมกับภาระค่างวดที่ต้องจ่ายในเดือนพฤศจิกายนซึ่งสูงถึง 17,501–22,501 บาท ทำให้ยอดใช้จ่ายรวมทะยานไปถึง 26,301 บาทต่อเดือน แม้จะได้รับเงินช่วยเหลือจากครอบครัวราว 15,000 บาทต่อเดือน ก็ยังคงขาดเงินสดหมุนเวียนหลักพันถึงหลักหมื่นบาทต่อเดือน ปัญหานี้สะท้อนชัดเจนว่า ผู้ให้บริการสินเชื่อและบริการซื้อก่อนจ่ายทีหลัง (Buy Now Pay Later) หลายราย ไม่ว่าจะเป็นฟินนิกซ์ มันนี่ธันเดอร์ ช้อปปี้ (SPayLater, EasyCash, Limited Extra) แกร็บ (PayLater, Finance) ทิสชอป (Thisshop) หรือยูฟันด์ (Ufund) ต่างอนุมัติวงเงินโดยที่ผู้กู้ไม่มีรายได้มั่นคงมารองรับ
เหตุการณ์นี้ทำให้สังคมตั้งคำถามอย่างรุนแรงไปยังหน่วยงานกำกับดูแลว่า ก่อนการอนุมัติสินเชื่อแต่ละครั้ง มีการตรวจสอบรายได้ที่แท้จริงของผู้กู้มากน้อยเพียงใด และมีการเชื่อมโยงข้อมูลภาระหนี้จากแอปพลิเคชันอื่น ๆ เพื่อป้องกันการก่อหนี้ซ้ำซ้อนหรือไม่ เหตุใดคนที่ยังไม่มีรายได้มั่นคงจึงสามารถเข้าถึงวงเงินสินเชื่อที่เกินตัวได้ขนาดนี้ มาตรการควบคุมการให้สินเชื่อผ่านแพลตฟอร์มดิจิทัลในปัจจุบันมีความรัดกุมเพียงพอแล้วจริงหรือ เพราะหากปล่อยไว้เช่นนี้ การเข้าถึงเงินกู้จะง่ายดายกว่าการหาเงินมาจ่ายคืน และกลายเป็นกับดักที่ทำลายอนาคตของคนรุ่นใหม่ตั้งแต่ยังไม่ก้าวเข้าสู่ตลาดแรงงานอย่างเต็มตัว
สำหรับแนวทางในการแก้ไขปัญหาเฉพาะหน้า ผู้เชี่ยวชาญด้านการปลดหนี้ของเพจ แนะนำว่า สิ่งแรกที่ต้องทำคือการหยุดนำเงินจากแอปหนึ่งไปหมุนโปะอีกแอปทันที โดยต้องจัดกลุ่มหนี้เพื่อเจรจาปรับโครงสร้างหนี้หรือทำ Haircut กับเจ้าหนี้กลุ่มใหญ่ เช่น กลุ่มสินเชื่อเงินสดและผ่อนสินค้ามูลค่ารวมกว่า 183,000 บาท พร้อมกับยอมรับความจริงว่าอาจจำเป็นต้องพักชำระบางบัญชีเพื่อเก็บเงินสดไว้ใช้ดำรงชีพ ขณะที่หนี้ก้อนเล็กหลักพันบาทให้ทยอยปิดจบเมื่อพร้อม ส่วนตัวนักศึกษาเองต้องปรับเปลี่ยนพฤติกรรมการใช้จ่ายอย่างเด็ดขาด “ไม่มีก็ไม่ต้องซื้อ ไม่พร้อมก็ไม่ต้องผ่อน” และมุ่งเน้นไปที่การเรียนให้จบเพื่อสร้างรายได้ที่มั่นคงในอนาคต
กรณีศึกษานี้จึงไม่ใช่เพียงแค่ปัญหาเรื่องวินัยทางการเงินส่วนบุคคล แต่เป็นสัญญาณเตือนภัยครั้งใหญ่ถึงระบบนิเวศของสินเชื่อดิจิทัลในประเทศไทย สังคมและหน่วยงานรัฐที่เกี่ยวข้องจึงควรเร่งทบทวนมาตรการป้องกันและกำกับดูแลอย่างจริงจัง ก่อนที่วิกฤตหนี้สินในวัยเรียนจะกลายเป็นภาระหนักอึ้งที่ส่งผลกระทบเป็นลูกโซ่ถึงครอบครัวและเศรษฐกิจในภาพรวม
ร่วมแสดงความคิดเห็น